Victor LEQUILLERIER, Président et économiste de BSI Economics
Les récentes tensions avec les Etats-Unis de D. Trump doivent servir de sonnette d’alarme : l’Europe est à un tournant historique. Selon l’ancien Président de la Banque Centrale Européenne M. Draghi, le retard technologique accumulé ces dernières années par le Vieux Continent explique en partie le décrochage de son économie par rapport aux Etats-Unis. Plus qu’un simple écart, ce retard place l’Europe dans une situation de domination. Dans un tel contexte, la reconquête de la souveraineté européenne passe notamment par les moyens de paiement et le rôle de l’euro.
La solution de paiement paneuropéenne Wero constitue une première étape pour tenter de réduire notre dépendance historique aux acteurs américains « traditionnels » (Visa, Mastercard, voire Apple et Paypal). Toutefois, une nouvelle ombre se dresse, et non des moindres, avec l’émergence des stablecoins. Si la menace est bien réelle, il importe d’en mesurer la portée et d’identifier les leviers permettant de renforcer notre souveraineté.
Stablecoins, de quoi parle-t-on ?
Un stablecoin est un actif numérique, qui a la particularité d’être indexé sur la valeur d’un actif financier de référence, principalement des devises et une en particulier : le dollar américain (USD).
Contrairement au bitcoin ou à d’autres crypto-actifs, généralement très volatiles, la valeur d’un stablecoin est stable dans le temps par rapport à la monnaie à laquelle il est arrimé. Cette caractéristique lui confère un avantage considérable et le rapproche de la définition d’une monnaie (qui respecte trois conditions : unité de compte, intermédiaire des échanges, réserve de valeur).
Les stablecoins sont émis par des sociétés d’investissement privées, qui assurent l’arrimage à une devise grâce aux réserves qu’elles détiennent par ailleurs. Par exemple, pour chaque stablecoin émis et indexé au dollar, il faut que l’émetteur détienne un actif, libellé en dollar, d’une valeur équivalente au montant du stablecoin en question. Il est possible d’acquérir des stablecoins sur des plateformes d’échange de crypto-actifs (comme Ethereum, Tron, Solana) et de les utiliser comme moyen de paiement ou réserve de valeur afin d’effectuer des transactions financières dans l’écosystème de la finance décentralisée (DeFi, pour en savoir davantage consulter l’article de BSI Economics1). Leur faible coût est un atout considérable et apparaît comme un vrai facilitateur et un accélérateur pour les transactions transfrontalières.
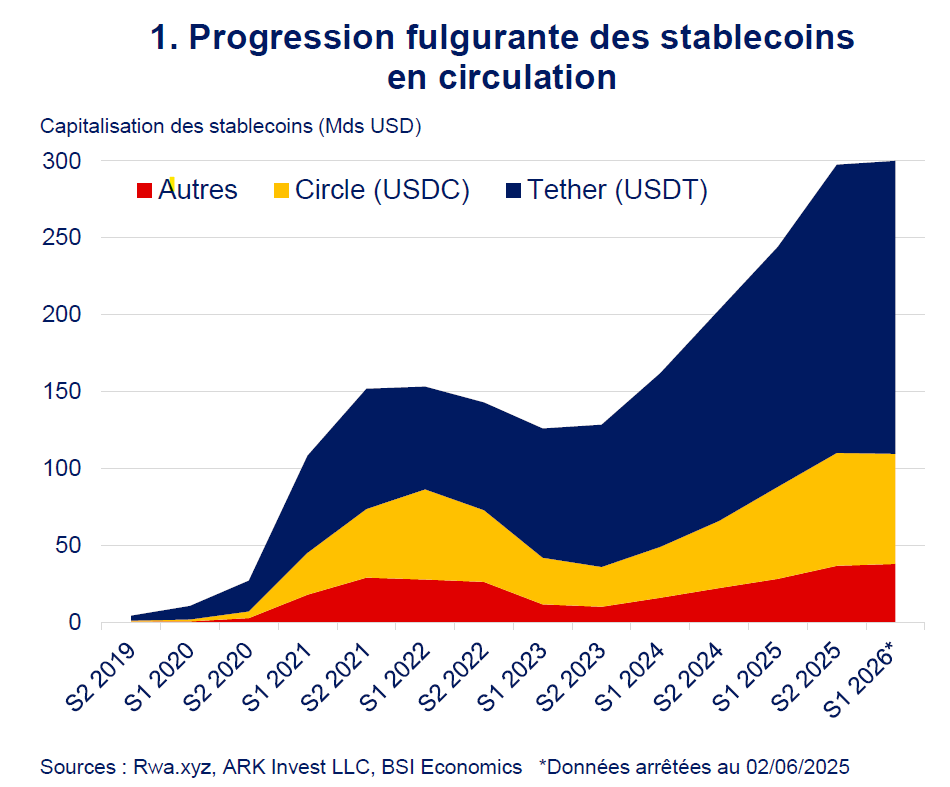
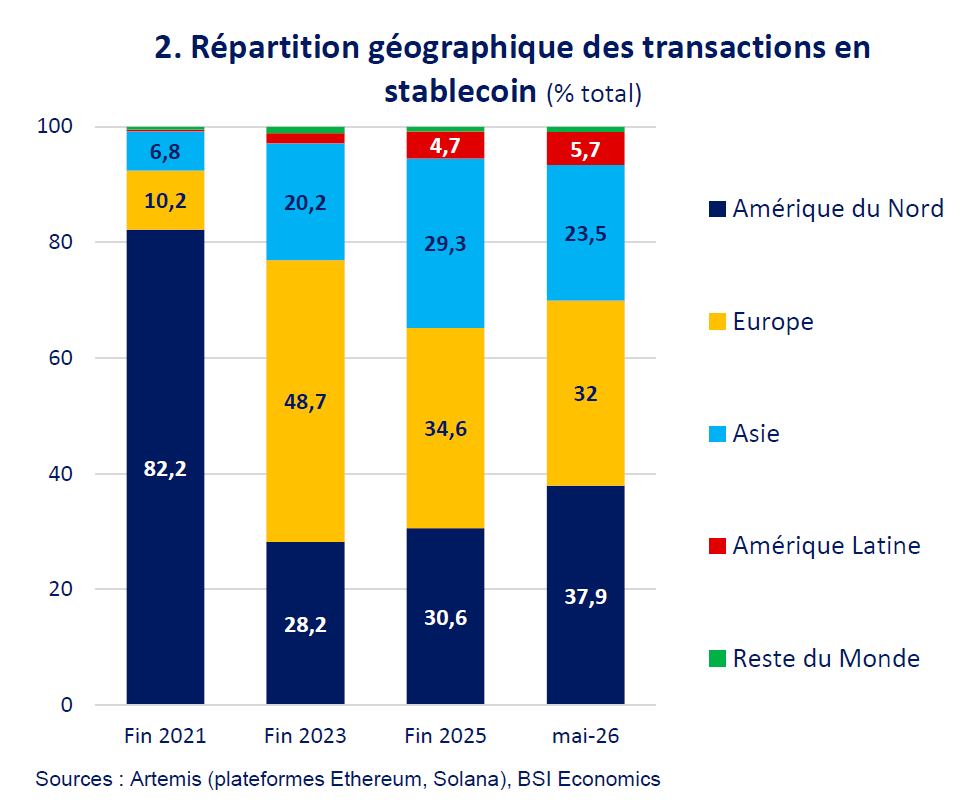
L’engouement pour les stablecoins est très prononcé, leur capitalisation boursière a été multipliée par 28 en l’espace de six ans pour atteindre près de 300 Mds USD au premier semestre 2026 (1 % du PIB américain). Deux stablecoins indexés à l’USD, USDT de Tether (aire en bleu sur le graphique 1) et USDC de Circle (USDC, aire en jaune), captent 87 % des parts du marché. Leur diffusion est également mondiale, où l’Europe représente 32 % des transactions mondiales, devant l’Amérique du Nord et l’Asie (cf. graphique 2).
Les "stablecoins en dollar" débeferient sur le reste de la planète
2025 aura marqué un véritable tournant dans l’histoire des stablecoins. Un décret présidentiel signé par D. Trump en janvier, suivi du Genius Act en juillet ont définitivement entériné l’entrée dans une nouvelle ère, en offrant aux stablecoins un cadre légal. Ainsi, les Etats-Unis peuvent non seulement alimenter la demande de titres de dette américaine et consolider le poids international de l’USD dans le système international.
En effet, pour les sociétés émettrices de « sablecoins en dollar », la nécessité de disposer de réserves liquides les pousse à acquérir des titres américains, principalement des bons du Trésor. A titre d’illustration, Tether détenait 117 Mds USD d’obligations souveraines américaines au premier trimestre 2026, soit 0,3 % du stock total de dette publique des Etats-Unis, ce qui en fait un des plus importants acquéreurs dans le monde ces dernières années. Alors que le déficit public se creuse massivement aux Etats-Unis, les stablecoins constituent une véritable aubaine pour le gouvernement et lui offre des marges de manœuvre budgétaires.
Les « stablecoins en dollar » sont accessibles digitalement et à moindre coût, ce qui les rend particulièrement attractifs pour les transferts internationaux ou pour jouer le rôle de réserve de valeur. Cela facilite leur adoption au-delà des frontières et contribue mécaniquement à augmenter le poids, déjà prépondérant, de l’USD à l’international.
Ainsi, ces stablecoins favorisent une « dollarisation » du reste monde, phénomène consistant à une adoption accrue de la devise américaine dans un pays tiers, qui peut partiellement se substituer à la monnaie nationale. Cette « dollarisation » comporte un risque de souveraineté non négligeable. C’est par exemple le cas de pays où le taux de bancarisation demeure faible mais où la digitalisation des paiements croît rapidement (comme en Afrique subsaharienne). Dans d’autres pays, en proie à une instabilité forte (politique ou économico-financière), les populations pourraient être amenées à se débarrasser de leur propre devise pour acquérir des « stablecoins en dollar », plus accessibles que des USD en espèce (selon le FMI, en Ukraine, les entrées nettes de stablecoins ont représenté 17 % du PIB en 2024). D’autres risques peuvent également être évoqués : hausse de la part de l’économie informelle, réduction de la base fiscale, sorties de capitaux, tensions sur les équilibres externes, etc. Il convient de noter que la Chine a interdit les les stablecoins dans son environnement financier.
Une vigilance accrue pour l'Europe et le système financier
En Europe, les fondamentaux demeurent suffisamment solides pour ne pas craindre des risques de la même ampleur. Cependant, plusieurs aspects doivent être pris en compte car la menace des « stablecoins en dollar » n’est pas nulle.
Selon la Banque des Règlements Internationaux2 (BRI), une des principales sources de risque concerne les potentiels arbitrages d’investissement, à la faveur de placements en « stablecoins en dollar » et donc au détriment d’actifs libellés en euros par exemple, soit un risque d’assèchement des sources de financement. De plus, des dépôts bancaires européens pourraient se détourner du système bancaire traditionnel pour se diriger vers des émetteurs et plateformes de la finance décentralisée, proposant des « stablecoins en dollar ». La règlementation européenne MiCA atténue néanmoins ce risque, en forçant les émetteurs de stablecoins à détenir 30 % de leurs réserves sur un compte bancaire en Europe.
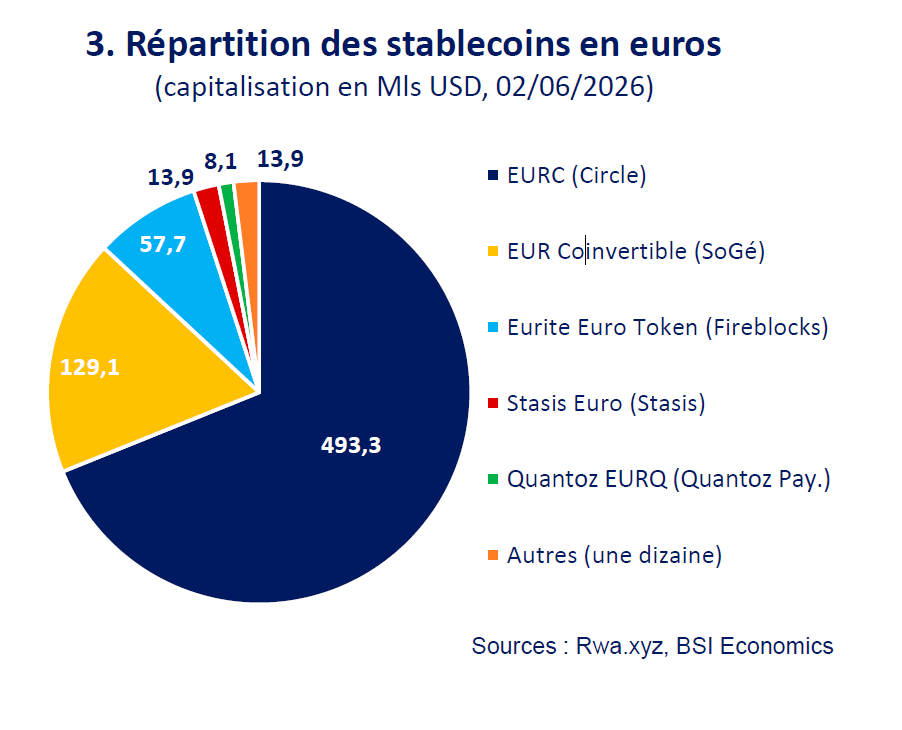
Les institutions financières européennes ne sont pas de simples spectatrices de cette révolution technologico-financière, elles émettent aussi des stablecoins en euros. Une entité dédiée, Qivalis, réunit près de 37 établissements financiers dans 15 pays européens depuis mai 2026. Si les stablecoins en euros ont vocation à augmenter, leur capitalisation et les volumes de transaction demeurent très faibles à ce stade (716 Mls USD, cf. graphique 3).
La garantie de stabilité du modèle des stablecoins dépend intimement de la solvabilité et de la liquidité des émetteurs, indépendamment de leur nationalité ou de leur résidence. Tout l’enjeu va donc consister à concurrencer les acteurs américains, tout en préservant la sécurité et la stabilité financière.
Par ailleurs, l’émergence des stablecoins pose la question de confier partiellement la gestion des émissions de la monnaie au secteur privé, concurrençant ainsi le secteur public (les banques centrales indépendantes), soit le modèle prédominant depuis la moitié du XXe siècle. Aux siècles précédents, la multiplicité d’acteurs privés pour émettre la monnaie avait conduit à une forte fragmentation financière au sein des économies. Pour autant, existe-t-il encore une place pour les « monnaies publiques » dans un monde de plus en plus digitalisé ?
L'euro numérique : mirage ou espoir ?
Face à la menace des « monnaies privées » et pour prendre le virage technologique en matière de paiements numériques, les Banques centrales se penchent sur une version digitale de leur monnaie, soit des Monnaies Numériques de Banque Centrale (MNBC). Développer des MNBC semblent d’autant plus pertinents à l’heure où le cash recule dans nos modes de paiement : 43 % du total des transactions en Zone euro en 2024 selon la Banque centrale européenne (BCE), -25 pts en huit ans, au profit des règlements par carte bancaire (48 %, +20 pts), majoritairement opérés par des prestataires comme Visa et Mastercard. Audelà des frais et de la dépendance aux services de paiement américains, il s’agit également d’un enjeu en termes de transparence sur la localisation des données de paiement.
L’idée sous-jacente des MNBC consiste à proposer un service de paiement complémentaires à ceux préexistants (cash, cartes, virements), pour les paiements de gros et / ou de détail, service qui reposerait sur une technologie proche de celles des actifs numériques. Cela permettrait de faire bénéficier au plus grand nombre des mêmes gains d’efficacité en termes de rapidité des délais de paiement et de réduction des coûts d’intermédiation, sans risque de fragmentation. Concrètement, les entreprises et les particuliers pourraient disposer d’un compte en monnaienumérique pour effectuer des transactions.
En Zone euro, le projet de MNBC à l’étude propose de créer de tels comptes pour les paiements de détail auprès de la BCE directement, avec un montant plafonné entre 3 000 € et 5 000 € (pour éviter une concurrence trop forte vis-àvis du secteur bancaire), où la valeur d’un euro numérique sera similaire à celui d’un euro. Le coût de l’infrastructure numérique serait intégralement supporté par l’institution monétaire, de telle sorte de ne faire peser aucun coût d’intermédiation sur les participants, là où les banques facturent un certain nombre de frais (tenue de compte, carte bancaire, cf. l’Observatoire des tarifs bancaires4 pour la France).
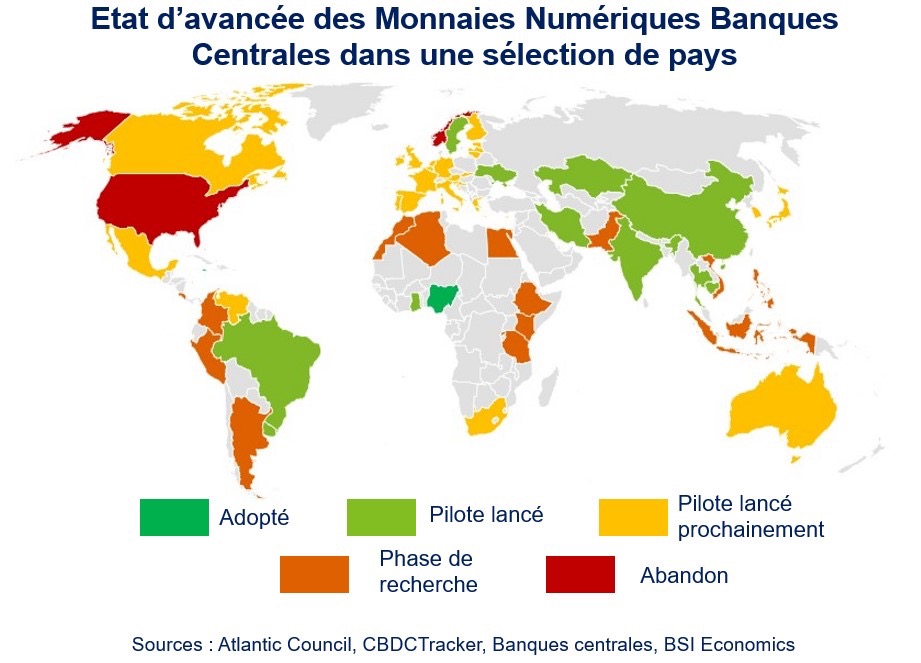
A ce stade, seuls trois pays dans le monde ont déjà adopté une MNBC (Bahamas, Jamaïque et Nigeria, cf. carte). Plusieurs pays ont déjà lancé des projets pilotes (Brésil, Chine, Inde, Suède par exemple), tandis que d’autres seront prochainement lancés, comme en Zone euro. Les Etats-Unis ont en revanche abandonné à ce stade le lancement d’un e-USD, au moins pour les paiements de détail. A ce stade, les projets pilotes de MNBC enregistrent des résultats mitigés, avec parfois une adoption faible par les usagers (comme en Suède, contrairement au Brésil), en raison notamment du plafond placé imposé. En outre, les banques commerciales se montrent particulièrement réticentes. Ces dernières craignent une fuite de dépôts vers les Banques centrales, une perte en termes de source de financement, de revenus ou encore des coûts supplémentaires en termes d’adaptation.
Si l’engouement se révèle être moins élevé que pour les stablecoins, renoncer au projet de monnaies numériques serait une erreur stratégique, d’autant plus que la Chine semble donner un coup d’accélérateur dans ce domaine (16,5 Mds USD d’e-Yuan en circulation en 2025, selon le FMI). Le pays ou la zone en mesure de mettre en place une infrastructure efficace et déployable à moindre coût disposera d’un avantage compétitif incontestable. De la même manière que les Etats-Unis occupent une position dominante historique dans les moyens de paiement, si la Zone euro réussit son pari sur les MNBC, elle pourrait potentiellement imposer ses standards au niveau international, et ainsi renforcer le poids de l’euro voire exporter des services de paiement.
L’innovation et la complémentarité au service de la souveraineté
Pour renouer avec une plus grande autonomie de nos moyens de paiement, l’Europe devra mener plusieurs fronts à la fois. Malgré le retard pris dans le domaine des stablecoins, elle semble désormais s’y engager. Elle devra néanmoins faire preuve d’agilité et de vigilance pour se prémunir contre l’émergence de nouveaux acteurs financiers systémiques.
De plus, les stablecoins amènent le débat sur une opposition entre « monnaie publique » et « monnaie privée ». Cette rivalité ne doit pour autant pas se traduire par une concurrence mais comme une complémentarité, au risque sinon de rompre avec le projet à la base de la Zone euro, celui de la défragmentation financière.
A l’heure où l’économie mondiale perçoit de plus en plus clairement les implications d’une dépendance trop élevée vis-à-vis des Etats-Unis (droits de douane, extraterritorialité, sanctions financières, etc.), une adoption massive des « stablecoins en dollar » s’avère complètement antinomique. Dès lors, l’exploration de la piste de l’euro numérique devient une nécessité, surtout face à la concurrence montante de la Chine. Que les initiatives soient publiques ou privées, elles doivent être conçues de concert pour accroître notre autonomie et consolider, voire renforcer, la part de marché de l’euro à l’échelle mondiale.
Disclaimer : les informations contenues dans cette tribune ne constituent en aucun cas des conseils en investissement ni une quelconque sollicitation d’achat ou de vente de produits financiers.
1. https://bsi-economics.org/2025-lannee-de-tous-les-dangers-pour-les-cryptomonnaies-en-france-note/
2. https://www.bis.org/publ/bppdf/bispap170.pdf
3. https://www.federalreserve.gov/econres/notes/feds-notes/stablecoins-in-2025-developments-and-financialstability-implications-20260408.html
4. https://www.banque-france.fr/fr/publications-et-statistiques/publications/rapport-annuel-de-lobservatoire-destarifs-bancaires-2025
Président et économiste de BSI Economics